Drei Fragen an jede öffentliche Aufgabe
Eine öffentliche Leistung lässt sich erst dann verlässlich steuern, wenn drei Fragen beantwortet sind: Wer bestimmt ihren Umfang? Wer trägt die Kosten? Wer verantwortet die Durchführung? Diese Rollen müssen nicht bei derselben Stelle liegen. Ihre Verbindung muss jedoch nachvollziehbar sein. Andernfalls kann jede beteiligte Ebene auf eine andere verweisen, während für die Bevölkerung unklar bleibt, wer eine Verbesserung tatsächlich herbeiführen kann.
Die Finanzverfassung enthält dafür einen Ausgangspunkt: Nach § 2 F-VG tragen die Gebietskörperschaften grundsätzlich den Aufwand ihrer Aufgaben; die zuständige Gesetzgebung kann davon abweichen. Der gesetzliche Vorbehalt ist wesentlich. Aus der bloßen Beteiligung an der Finanzierung lässt sich daher keine vollständige Verantwortung für Planung oder Vollzug ableiten. Eine Reform muss die jeweilige Kompetenzordnung und die konkreten Finanzierungsvorschriften getrennt prüfen. [1]
Was der Finanzausgleich bereits regelt
Die bestehenden Finanzbeziehungen umfassen Abgabenrechte, Ertragsverteilung und Transfers. Das Finanzministerium erläutert das Zusammenspiel von Finanzverfassung und Finanzausgleichsgesetz; das Finanzausgleichsgesetz legt die Verteilung für den jeweiligen gesetzlichen Geltungszeitraum fest. Diese Ordnung verteilt finanzielle Mittel zwischen Bund, Ländern und Gemeinden. Sie beantwortet damit noch nicht jede praktische Frage der Leistungserbringung. [2]
Auch zweckbezogene Zahlungen benötigen eine überprüfbare Verbindung zu ihren Zielen. In seiner Analyse des Finanzausgleichs verwies der Budgetdienst beim Zukunftsfonds auf die Bedeutung regelmäßig veröffentlichter Daten zum Monitoring. Der Befund betrifft eine konkrete Ausgestaltung dieses Instruments. Er belegt keine allgemeine Wirkungslosigkeit aller Transfers, zeigt aber, weshalb Mittelbereitstellung und Zielkontrolle gemeinsam betrachtet werden müssen. [3]
Ein gemeinsames Aufgabenblatt
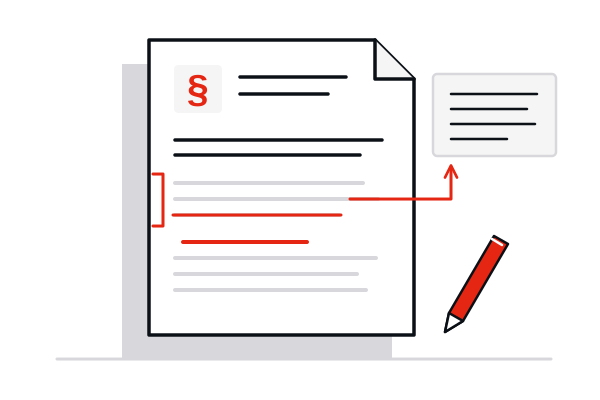
Die Staatsreformpartei schlägt vor, bei wesentlichen neuen Aufgaben und größeren Änderungen ein öffentlich zugängliches Aufgabenblatt zu führen. Es soll Rechtsgrundlage, entscheidende Stelle, ausführende Einrichtungen, Finanzierungsschlüssel und zuständige Kontrolle zusammenführen. Zusätzlich gehört hinein, wie sich laufende Kosten entwickeln können und wer bei einer Abweichung entscheiden muss. Eine solche Darstellung wäre ein neues organisatorisches Instrument; sie ersetzt weder Haushaltsrecht noch gesetzliche Zuständigkeiten.
Das Aufgabenblatt sollte einer Leistung folgen und nicht nur den Grenzen einzelner Budgets. Wenn mehrere Ebenen beteiligt sind, müssten sie ihre Angaben auf denselben Leistungsumfang und denselben Zeitraum beziehen. Unterschiedliche Rechnungsabgrenzungen wären offenzulegen. Ohne diese Zuordnung können scheinbar präzise Zahlen ungleiche Sachverhalte beschreiben. Besonders wichtig ist die Trennung von Investition, laufendem Betrieb und späterer Erhaltung.
Verantwortung braucht einen fairen Ausgleich
Eine stärkere Verbindung von Aufgabe und Finanzierung darf finanzschwache Gemeinden nicht mit Risiken alleinlassen, die sie kaum beeinflussen können. Gleiche Leistungen können bei anderer Siedlungsstruktur oder Bevölkerungsentwicklung unterschiedliche Kosten verursachen. Ein Ausgleich bleibt deshalb erforderlich. Er sollte seine Zwecke, Verteilungskriterien und Anpassungsregeln offenlegen, statt jede Abweichung als vermeidbare Unwirtschaftlichkeit zu behandeln.
Ebenso wenig darf eine neue Berichtspflicht mehr Personal binden, als sie an Steuerungswissen gewinnt. Für kleine Vorhaben genügen wenige Angaben. Bei großen, langfristigen Verpflichtungen ist eine vertiefte Darstellung gerechtfertigt. Gemeinsame Vorlagen und die Übernahme bereits vorhandener Haushaltsdaten könnten den Aufwand begrenzen. Neue Daten wären nur dort zu verlangen, wo eine konkrete Entscheidungsfrage sonst unbeantwortet bleibt.
Bei einer Neuordnung wäre zudem zu regeln, wie laufende Verpflichtungen und bereits begonnene Investitionen behandelt werden. Übergangskosten gehören in die Entscheidung. Eine Aufgabe lediglich an eine andere Ebene zu verschieben, ohne die vorhandenen Verträge und personellen Voraussetzungen zu berücksichtigen, kann neue Abhängigkeiten schaffen.
Zuerst die Schnittstellen überprüfen
Ein sinnvoller Einstieg wäre die Prüfung ausgewählter Leistungen mit mehreren Finanzierungsträgern. Vor einer Änderung wären der tatsächliche Ablauf, bestehende Berichtspflichten und die wichtigsten Kostenrisiken zu erfassen. Danach ließe sich feststellen, ob unklare Entscheidungsrechte, fehlende Daten oder widersprüchliche Finanzierungsanreize das größere Hindernis bilden. Eine pauschale Zentralisierung ohne diese Prüfung wäre kein belastbarer Reformansatz.
Als Maßstab schlagen wir nachvollziehbare Zuständigkeiten, rechtzeitig geklärte Finanzierungsanteile und weniger ungeklärte Übergaben vor. Einsparungen wären erst nach einer Umsetzung anhand vergleichbarer Daten zu beurteilen. Versprechen über feste Beträge wären vor dieser Arbeit nicht seriös. Entscheidend ist zunächst eine Ordnung, in der Verantwortliche Abweichungen erklären und innerhalb ihrer Befugnisse darauf reagieren können.
Quellen und Grundlagen
- RIS: Finanz-Verfassungsgesetz, § 2
Grundsatz der Kostentragung und gesetzlicher Vorbehalt
- Bundesministerium für Finanzen: Finanzbeziehungen zu Ländern und Gemeinden
Amtlicher Überblick über Finanzverfassung, Finanzausgleich und den gesetzlichen Geltungszeitraum
- Parlament, Budgetdienst: Finanzausgleich
Analyse des Budgetdienstes, insbesondere die Anmerkung zum Monitoring des Zukunftsfonds. Keine Aussage über bereits gemessene Reformwirkungen
Wer entscheidet, trägt Verantwortung
Entscheidungen, Finanzierung und Verantwortung müssen zusammengeführt werden. Zusammenarbeit braucht klare Regeln, damit Zuständigkeit im Alltag erkennbar bleibt.
Unseren Standpunkt lesen